ภาพรวมผลิตภัณฑ์
HB เป็นสัญญาเพิ่มเติมที่ให้ผลประโยชน์เป็นค่าชดเชยรายวันเมื่อผู้เอาประกันภัยเข้ารับการรักษาในโรงพยาบาล ช่วยบรรเทาภาระค่าใช้จ่ายที่อาจเกิดขึ้นระหว่างการรักษาพยาบาล
ความคุ้มครองและผลประโยชน์
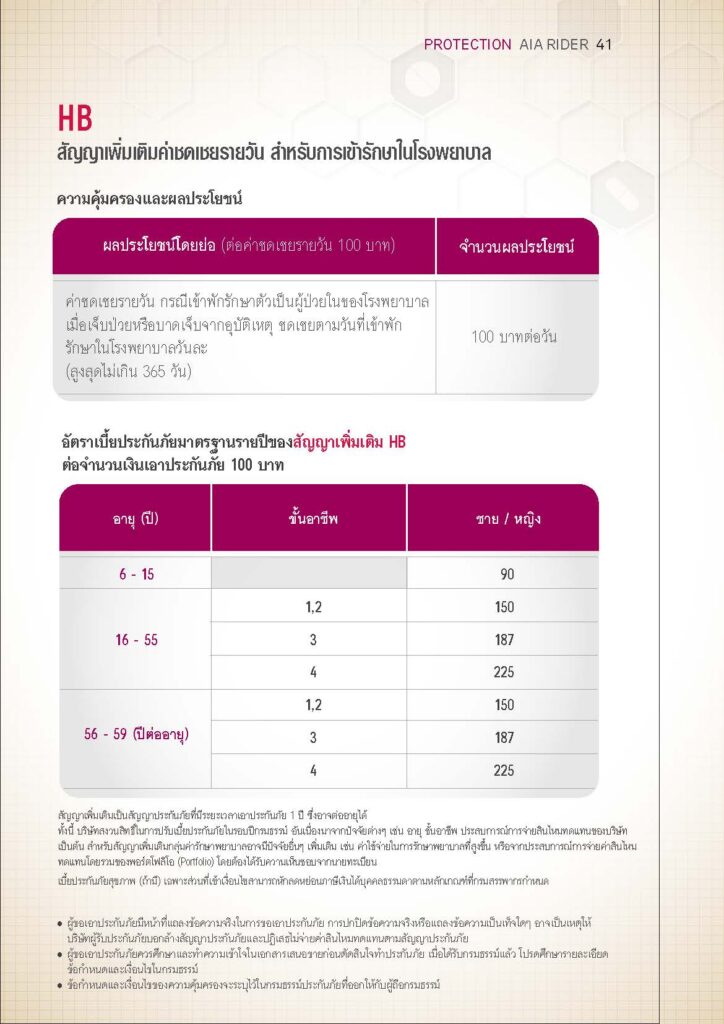
- ค่าชดเชยรายวัน กรณีเข้าพักรักษาตัวเป็นผู้ป่วยในของโรงพยาบาล
- ชดเชยตามจำนวนวันที่เข้าพักรักษาในโรงพยาบาล เมื่อเจ็บป่วยหรือบาดเจ็บจากอุบัติเหตุ (สูงสุดไม่เกิน 365 วัน)
เบี้ยประกันภัย
- อัตราเบี้ยประกันภัยมาตรฐานรายปีของสัญญาเพิ่มเติม HB ต่อจำนวนเงินเอาประกันภัย 100 บาท
- เบี้ยประกันภัยแตกต่างกันไปตามอายุและขั้นอาชีพ
ระยะเวลาที่ไม่คุ้มครอง (Waiting Period)
- ภายใน 30 วัน นับตั้งแต่วันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติม หรือหากมีการต่ออายุกรณีสัญญาเพิ่มเติมสิ้นผลบังคับ (Reinstatement) ให้นับตั้งแต่วันเริ่มมีผลคุ้มครองตามการต่ออายุครั้งสุดท้าย แล้วแต่กรณีใดจะเกิดขึ้นภายหลัง สำหรับการเจ็บป่วยใดๆ
- ภายใน 120 วัน นับตั้งแต่วันเริ่มมีผลคุ้มครองตามสัญญาเพิ่มเติมนี้ หรือหากมีการต่ออายุกรณีสัญญาเพิ่มเติมสิ้นผลบังคับ (Reinstatement) ให้นับตั้งแต่วันเริ่มมีผลคุ้มครองตามการต่ออายุครั้งสุดท้าย แล้วแต่กรณีใดจะเกิดขึ้นภายหลัง สำหรับการเจ็บป่วย 4 โรค ได้แก่ การรักษาหรือผ่าตัดทอนซิล ต่อมในหลอดคอ ไส้เลื่อน หรือโรคภายในสตรี
ข้อยกเว้นบางส่วน
- สัญญาเพิ่มเติมกลุ่มสุขภาพมีระยะเวลาที่ไม่คุ้มครอง (waiting period) ตามเงื่อนไขที่ระบุในแต่ละสัญญาเพิ่มเติม
- โรคเรื้อรัง การเจ็บป่วยหรือการบาดเจ็บที่ยังไม่ได้รักษาให้หายก่อนวันเริ่มมีผลคุ้มครองตามกรมธรรม์
- การตรวจสุขภาพทั่วไป
- การตรวจรักษาหรือการผ่าตัดเพื่อเสริมสวย หรือการแก้ไขปัญหาผิวพรรณ
- การตั้งครรภ์ แท้งบุตร การคลอดบุตร โรคแทรกซ้อนจากการตั้งครรภ์ การแก้ปัญหาการมีบุตรยาก (รวมถึงการสืบวิเคราะห์และการรักษา) การคุมกำเนิด
เงื่อนไขสำคัญ
- สัญญาเพิ่มเติมเป็นสัญญาประกันภัยที่มีระยะเวลาเอาประกันภัย 1 ปี ซึ่งอาจต่ออายุได้
- ทั้งนี้ บริษัทสงวนสิทธิ์ในการปรับเบี้ยประกันภัยในรอบปีกรมธรรม์ อันเนื่องมาจากปัจจัยต่างๆ เช่น อายุ ขั้นอาชีพ ประสบการณ์การจ่ายสินไหมทดแทนของบริษัท เป็นต้น สำหรับสัญญาเพิ่มเติมกลุ่มค่ารักษาพยาบาลอาจมีปัจจัยอื่นๆ เพิ่มเติม เช่น ค่าใช้จ่ายในการรักษาพยาบาลที่สูงขึ้น หรือจากประสบการณ์การจ่ายค่าสินไหมทดแทนโดยรวมของพอร์ตโฟลิโอ (Portfolio) โดยต้องได้รับความเห็นชอบจากนายทะเบียน
- เบี้ยประกันภัยสุขภาพ (ถ้ามี) เฉพาะส่วนที่เข้าเงื่อนไขสามารถหักลดหย่อนภาษีเงินได้บุคคลธรรมดาตามหลักเกณฑ์ที่กรมสรรพากรกำหนด
- ผู้ขอเอาประกันภัยมีหน้าที่แถลงข้อความจริงในการขอเอาประกันภัย การปกปิดข้อความจริงหรือแถลงข้อความเป็นเท็จใดๆ อาจเป็นเหตุให้บริษัทผู้รับประกันภัยบอกล้างสัญญาประกันภัยและปฏิเสธไม่จ่ายค่าสินไหมทดแทนตามสัญญาประกันภัย
- ผู้ขอเอาประกันภัยควรศึกษาและทำความเข้าใจในเอกสารเสนอขายก่อนตัดสินใจทำประกันภัย เมื่อได้รับกรมธรรม์แล้ว โปรดศึกษารายละเอียดข้อกำหนดและเงื่อนไขในกรมธรรม์
- ข้อกำหนดและเงื่อนไขของความคุ้มครองจะระบุไว้ในกรมธรรม์ประกันภัยที่ออกให้กับผู้ถือกรมธรรม์
คำเตือน
- ผู้ซื้อควรทำความเข้าใจในรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัย
หมายเหตุ:
- ข้อมูลนี้เป็นเพียงสรุปเบื้องต้น เพื่อให้ข้อมูลที่ครบถ้วนและถูกต้อง โปรดอ่านรายละเอียดเพิ่มเติมในกรมธรรม์และเอกสารประกอบการขาย